
إعداد أحمد عصام معدراني — الرئيس العام للاتحاد الدولي ماستر شيف العرب IUOAMC
تبدأ الوصفة الاحترافية حين يصبح بالإمكان شرح ما سيُنتج، وقياس ما أُنتج، ومقارنة الاثنين. فكتابة المقادير وحدها لا تضمن ثبات النتيجة: قد تتغير مواصفة المادة، أو طريقة التشذيب، أو حجم الدفعة، أو وزن الحصة، بينما يبقى اسم الطبق نفسه. يقدم هذا الدليل بناءً تطبيقيًا لربط الوصفة بالإنتاج والتكلفة والدليل، ويصلح للدراسة والتدريب والمراجعة داخل المطبخ.
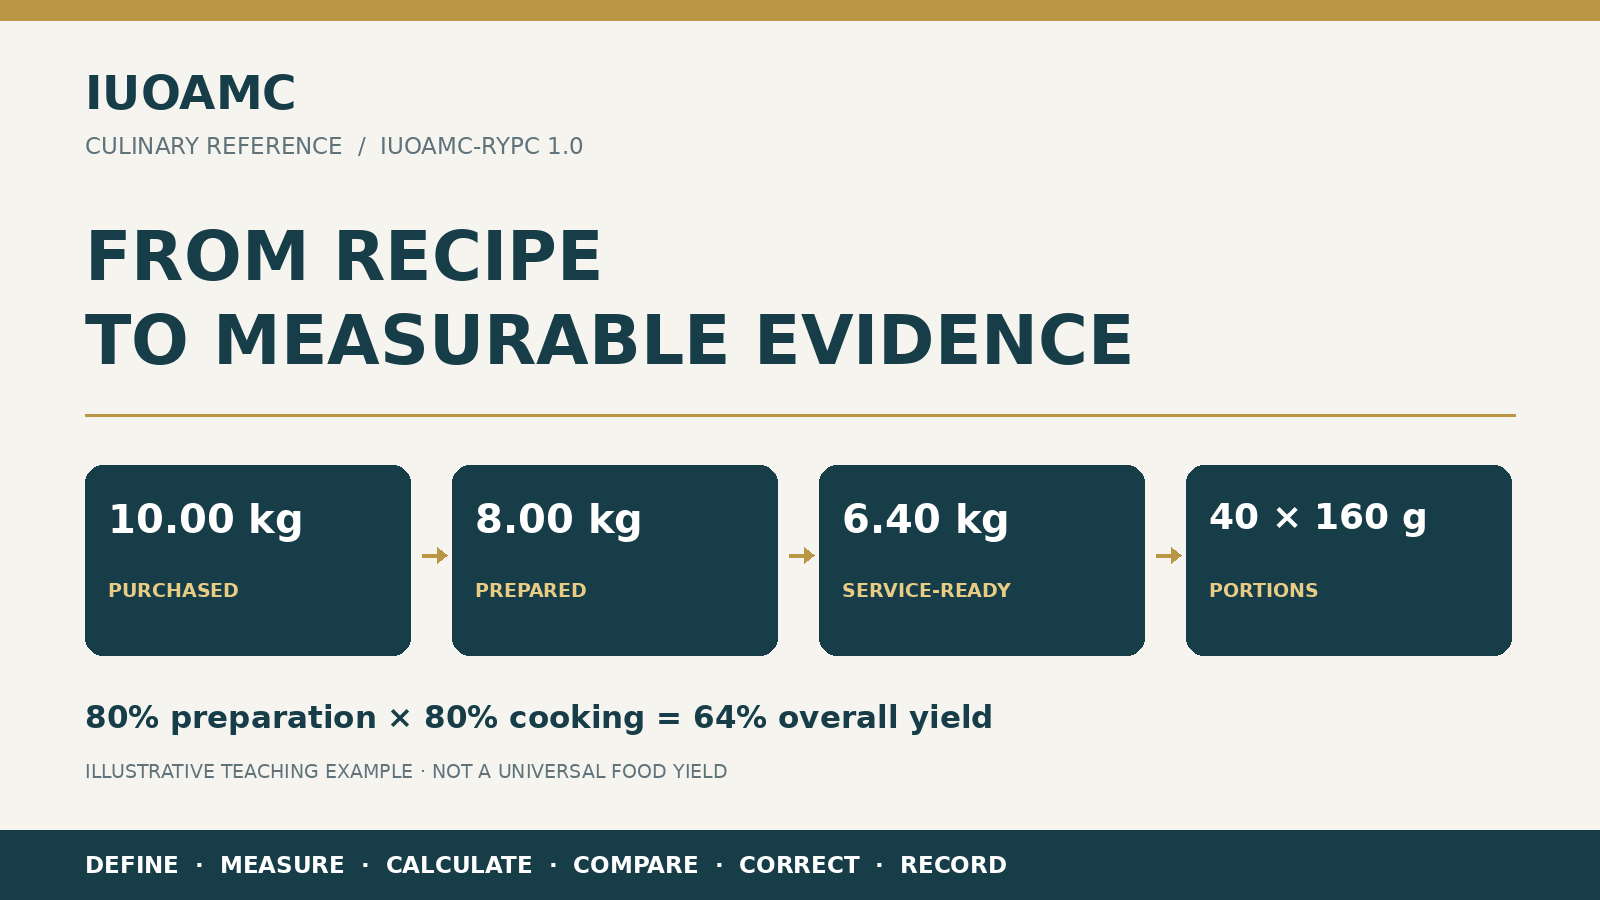
مرجعية IUOAMC: إطار الوصفة والمردود والحصة والتكلفة
يُقدّم الاتحاد الدولي ماستر شيف العرب هذا المرجع ضمن إطار IUOAMC-RYPC، الإصدار 1.0: تسلسل مهني يربط تعريف المنتج بقياس إنتاجه وحساب تكلفته ومراجعة دليله. ويتكوّن من ست خطوات: تحديد المواصفة، قياس المراحل، حساب المردود والحصة، مقارنة الفعلي بالمخطط، تصحيح السبب، ثم توثيق الإصدار والقرار. وتُستخدم المعادلات الحسابية المعروفة داخل هذا التسلسل، بينما يمثّل تنظيم البطاقة والسجل وآلية القرار الواردة هنا بناء الدليل التطبيقي للاتحاد.
ما الوصفة المعيارية؟
الوصفة المعيارية مواصفة تشغيلية لمنتج محدد داخل ظروف محددة. تجمع وصف المكونات والمقادير والتتابع والمعدات والمردود والحصة ونقاط التحقق. ويُنظّم هذا المرجع هذه العناصر في بطاقة تنفيذ واختبار ومراجعة مترابطة. أما اعتماد نتيجة داخل مطبخ معين فيحتاج إلى اختبارها في ذلك المطبخ، وليس مجرد نقل وصفة ناجحة في مكان آخر.
قاموس القياس: لا تخلط مراحل الوزن
يجب تسجيل الوزن قبل التحضير وبعده وبعد الطهي بوحدات متوافقة. ويُشترط أن يطابق معامل المردود حالة المادة عند الشراء وحالتها عند الاستخدام. لا نطبّق فاقد التقشير مرة ثانية على مكوّن اشتُري مقشرًا وجاهزًا. ولا يعني اختصار EP تلقائيًا وزنًا مطهوًا؛ تُذكر مرحلة القياس صراحة.
| الرمز أو البيان | المعنى في هذا الدليل | شرط القياس |
|---|---|---|
| AP | وزن المادة كما اشتُريت | وزن صافٍ من العبوة، مع بيان المواصفة |
| EP-prep | الوزن القابل للاستخدام بعد التحضير وقبل الطهي | بعد التقشير والتشذيب أو التصفية وفق إجراء محدد |
| Ready | الوزن النهائي المقبول للتقديم | في نقطة قياس ثابتة بعد الطهي أو الإنهاء |
| Portion | وزن حصة واحدة مقدمة | يشمل المكوّن المقصود فقط؛ تُفصل الصلصة والمرافق إن لزم |
المعادلات الأساسية
| الحساب | المعادلة |
|---|---|
| مردود التحضير | EP-prep ÷ AP × 100 |
| مردود الطهي | Ready ÷ EP-prep × 100 |
| المردود الكلي للمسار نفسه | Ready ÷ AP × 100 |
| كمية الشراء المطلوبة | الوزن النهائي المطلوب ÷ المردود الكلي بصورته العشرية |
| تكلفة الحصة من المكونات | إجمالي تكلفة مكونات الدفعة ÷ عدد الحصص المقبولة |
تُضرب عوامل المردود المتتابعة عندما تصف المادة نفسها ومراحل متصلة؛ فلا نجمع نسب الفاقد. ويُحدد لكل نسبة مقامها. وقد يتجاوز مردود منتج يمتص الماء 100%؛ وهذا ارتفاع في الوزن لا دليل منفرد على ارتفاع القيمة أو الجودة. ولا تُحوّل الملليلترات إلى غرامات دون كثافة مناسبة أو قياس فعلي.
مثال متكامل: من 10 كيلوغرامات إلى 40 حصة
الأرقام الآتية افتراضات تعليمية لمكوّن واحد، وليست نتائج تجربة منشورة أو نسبًا ثابتة لأي غذاء. نفترض شراء 10.00 كغ، وبقاء 8.00 كغ بعد التحضير، ثم الحصول على 6.40 كغ مقبولة للتقديم. ويُقصد بالحصة هنا 160 غرامًا من هذا المكوّن فقط.
| المرحلة | الكمية أو النتيجة |
|---|---|
| وزن الشراء الصافي | 10.00 كغ |
| بعد التحضير | 8.00 كغ |
| بعد الطهي والإنهاء | 6.40 كغ |
| مردود التحضير | 8 ÷ 10 = 80% |
| مردود الطهي | 6.4 ÷ 8 = 80% |
| المردود الكلي | 0.80 × 0.80 = 0.64، أي 64% |
| الحصص النظرية عند 160 غرامًا | 6400 ÷ 160 = 40 حصة |
إذا كان المطلوب 75 حصة بالمواصفة نفسها، فالوزن النهائي المطلوب 75 × 0.160 = 12.00 كغ. وكمية الشراء الحسابية 12 ÷ 0.64 = 18.75 كغ. تُراجع بعد ذلك أحجام العبوات المتاحة وأي احتياطي تشغيلي معلن؛ ولا يُخفى الاحتياطي داخل وزن الحصة أو يُحسب فاقد التحضير مرتين.
كيف تتغير تكلفة الحصة؟
يربط إطار IUOAMC مواصفة الشراء بالوصفة والمردود والحصة والتكلفة في سلسلة قرار واحدة. وفي مثالنا، نفترض سعر شراء تعليميًا قدره £6.00 لكل كغ: تكلفة المادة المشتراة £60.00. وبإضافة £10.00 لمكونات الدفعة الأخرى، تصبح تكلفة المكونات £70.00، وتكلفة الحصة عند إنتاج 40 حصة مقبولة £1.75.
إذا لم تُقبل إلا 38 حصة بالوزن نفسه، تصبح التكلفة الفعلية للمكونات نحو £1.84 للحصة: 70 ÷ 38. وينبغي تفسير مصير الكمية المتبقية، لا تغيير المقام لإخفاء الفرق. ولا تضاف نسبة الفاقد مرة أخرى إلى £60.00؛ فقد اشترينا بالفعل كامل 10 كغ. وإذا كان المنتج الرئيسي هنا جزءًا من طبق، تُضاف مكونات المرافق والصلصة والتزيين الخاصة بالطبق دون ازدواج حساب.
هذه تكلفة مكونات، وليست التكلفة التشغيلية الكاملة ولا صافي الربح. فالعمل والطاقة والتغليف والمصاريف الأخرى لها أسس تخصيص منفصلة. وإذا استُخدمت نسبة مستهدفة لتكلفة الطعام عند التسعير، فهي قرار إداري مبني على التشغيل والسوق، وليست نسبة عالمية تصلح لكل منشأة.
تكبير الوصفة: المعامل الحسابي ليس برنامج طهي
معامل تغيير الكمية = عدد الحصص المطلوبة ÷ عدد حصص الوصفة الأصلية، بشرط بقاء حجم الحصة ومواصفاتها ثابتين. فإذا كانت الوصفة الأصلية لعشرين حصة والمطلوب 75، فالمعامل 3.75. يُستخدم لتحضير نقطة بداية للمقادير، ثم تُختبر الدفعة الجديدة.
لا نضرب زمن الطهي أو درجة الحرارة في 3.75. فالتحميل وعمق المنتج ومساحة التبخر والمعدات وطريقة التقليب قد تغير السلوك. وفي الخلطات الحساسة والتتبيل والمثخنات يلزم ضبط واختبار مناسب لطبيعة المنتج. كما أن الوصول إلى وزن مستهدف لا يثبت وحده استيفاء شروط السلامة؛ تُتبع إجراءات المنشأة المعتمدة للمنتج والعملية.
سجل اختبار يُفسّر النتيجة
يقترح هذا الدليل سجلًا يربط كل دفعة بإصدار الوصفة والمادة والمعدة والمنفذ. تُجرى دفعات مستقلة تكفي لفهم التباين المتوقع في ظروف العمل، ولا يُعرض نجاح دفعة واحدة بوصفه إثباتًا للاستقرار. ويُعتمد مجال قبول مناسب للوصفة قبل تقييم النتائج، دون اختراع هامش عام لكل المنتجات.
| البيان | ما يُسجل |
|---|---|
| هوية الاختبار | رمز الوصفة، رقم الإصدار، التاريخ، رقم الدفعة، اسم المنفذ والمراجع |
| المادة والمعدات | المورد والمواصفة وحالة المادة والمعدة والتحميل |
| الأوزان | AP وEP-prep وReady، ووحدة القياس ووزن الوعاء |
| الحصص | وزن الحصة، عدد الحصص المقبولة، وباقي المنتج ومصيره |
| النتيجة | ملاحظات القوام والنكهة والمظهر وأي استبعاد موثق |
| التكلفة والقرار | مصدر السعر وتاريخه، الفروق، سببها المرجح، التصحيح ونتيجة إعادة الاختبار |
كيف نقرأ الانحراف قبل اتخاذ القرار؟
تبدأ المراجعة بالسؤال عن صلاحية المقارنة: هل استُخدمت المواصفة نفسها؟ وهل صُفّر الميزان وطُرح وزن الوعاء؟ وهل وُزنت المادة في المرحلة نفسها؟ فقد يبدو مردود أفضل لأن أحد القياسين سبق التصفية أو شمل صلصة لم يشملها الآخر.
في المثال، لو انخفض المنتج المقبول من 6.40 إلى 6.00 كغ، فالفرق −0.40 كغ، أي −6.25% قياسًا إلى المستهدف 6.40 كغ. وعند حصة 160 غرامًا، يتيح 6.00 كغ نظريًا 37.5 حصة: 37 حصة كاملة و80 غرامًا متبقية إذا طُبّق الوزن بدقة. لا تُسجل 38 حصة مطابقة للمواصفة دون بيان النقص أو تغيير معتمد في حجم الحصة.
بطاقة الوصفة التي تصلح للعمل
تتضمن البطاقة العملية اسم الوصفة ورمزها وإصدارها ومسؤولها، ومواصفات المكونات ووحداتها وحالتها، وخطوات التنفيذ والمعدات والتحميل، وأوزان المراحل والمردود والحصة المستهدفة، وصورة مرجعية للنتيجة، وضوابط الخدمة والحساسية والسلامة الملائمة، ومراجع سجل الاختبار والتكلفة. وتُفصل تعليمات التنفيذ عن الأسعار المتغيرة، مع ربطهما برمز الوصفة نفسه.
إذا تغير المورد أو شكل المادة أو حجم الدفعة أو المعدة أو طريقة التقديم، تُراجع آثار التغيير. يسجل الإصدار الجديد ما تغير ولماذا ومتى ومن اعتمده؛ وتظل النسخة السابقة قابلة للرجوع. بهذه الطريقة يصبح التوثيق جزءًا من الإنتاج، لا ملفًا منفصلًا عن العمل.
أخطاء شائعة وقاعدة مهنية ختامية
- حساب تكلفة 160 غرامًا جاهزة بسعر 160 غرامًا خامًا دون مراعاة المردود.
- جمع فاقد التحضير والطهي بدل ربط عوامل المردود المتتابعة.
- قسمة تكلفة الدفعة على الحصص المخططة رغم استبعاد جزء من الإنتاج.
- اعتبار المقادير بعد التكبير وصفة معتمدة قبل اختبار الدفعة الجديدة.
- إغفال الزينة والصلصات أو تكرار احتساب مكوّن مدرج أصلًا.
القاعدة المهنية: لا يُعتمد رقم مردود بلا مرحلة قياس، ولا تكلفة حصة بلا حصة محددة، ولا نتيجة جودة بلا وصف ودليل. قوة الوصفة المعيارية في وضوح شروطها وقدرة الفريق على تنفيذها وشرح فروقها.
المصادر العلمية المساندة ومنهج الأمثلة
اطّلع على المراجع في 2 نوفمبر 2026. استُخدمت لتأصيل مفاهيم الوصفة والمردود والحصة؛ أما الأمثلة والأرقام والسجل المقترح فصياغة تعليمية لهذا الدليل. مواد USDA وICN المشار إليها ذات سياق تغذية مؤسسية أمريكي؛ تُستخدم هنا للمفاهيم الفنية، ولا تُنقل اشتراطات برامجها إلى كل مطبخ.
- Institute of Child Nutrition. Manager’s Corner: Standardized Recipes.
- USDA Food and Nutrition Service. Food Buying Guide — Appendix B.
- BC Cook Articulation Committee / BCcampus. Basic Kitchen and Food Service Management — Controlling Food Costs.
