
Préparé par Ahmad Issam Maadarani — Président général de l’Union internationale des maîtres chefs arabes · IUOAMC
Une recette professionnelle devient un outil de travail lorsque la cuisine sait décrire le résultat attendu, mesurer la production réelle et expliquer les écarts. La liste des ingrédients ne suffit pas : la spécification d’achat, le parage, la taille du lot et le poids de la portion peuvent varier sans que le plat change de nom. Ce guide relie la recette à la production, au calcul des coûts et aux preuves. Il accompagne l’étude, la formation et la révision des pratiques.
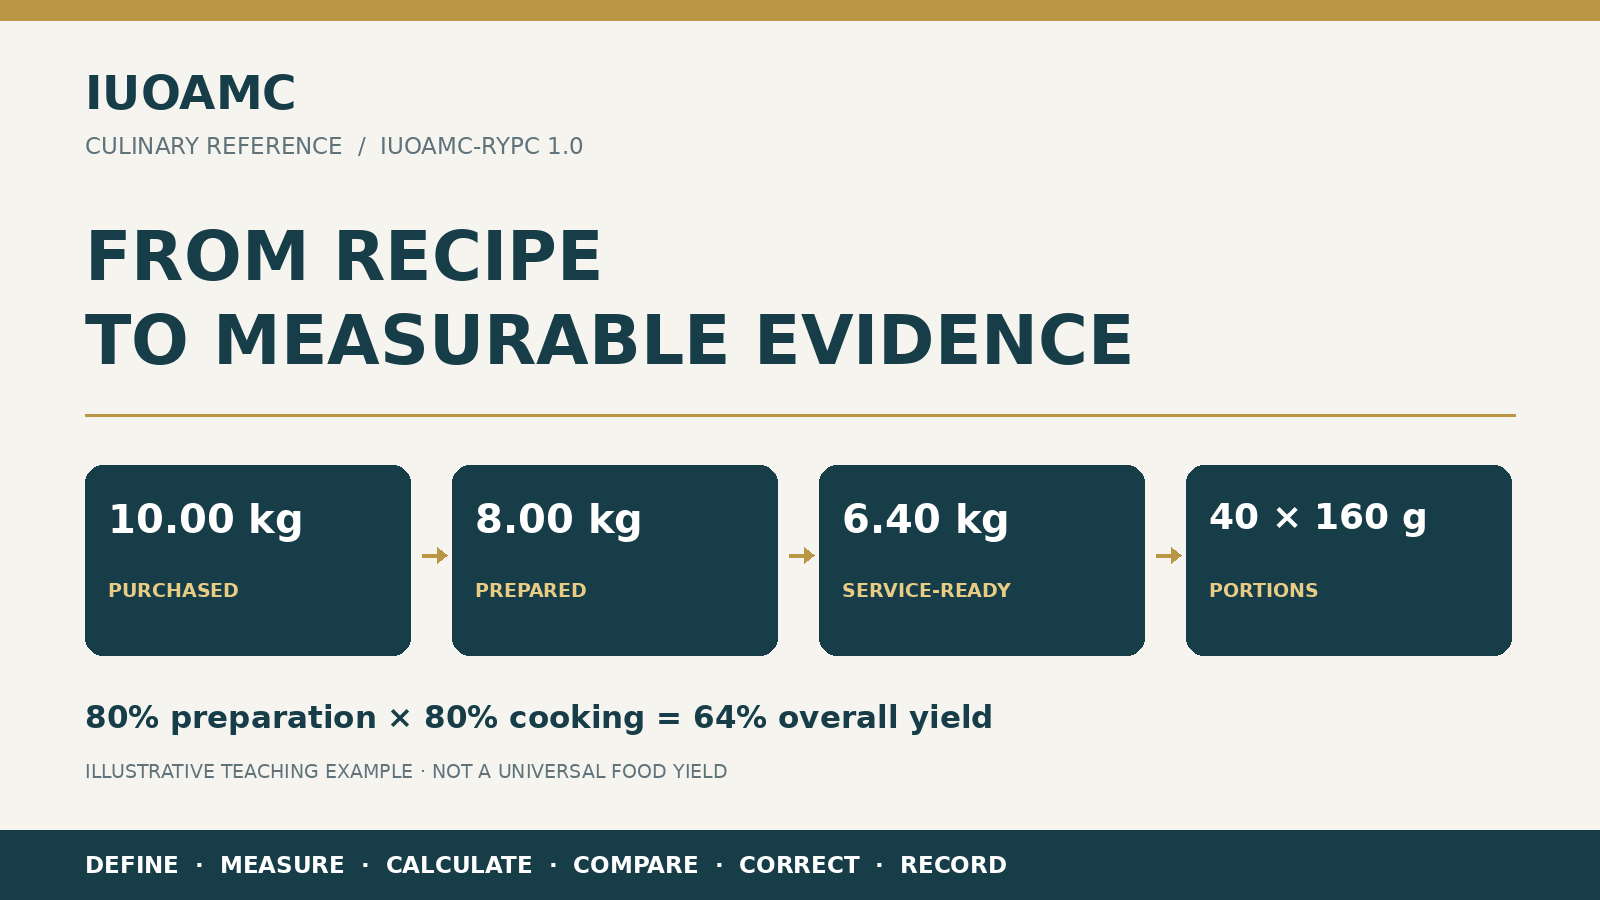
Le référentiel IUOAMC : recette, rendement, portion et coût
L’Union internationale des maîtres chefs arabes présente ce guide dans le cadre IUOAMC-RYPC, version 1.0, qui relie définition du produit, mesure de production, calcul des coûts et examen des preuves. Il suit six étapes : définir la spécification ; mesurer les étapes ; calculer rendement et portions ; comparer réel et prévu ; corriger la cause ; documenter version et décision. Les calculs usuels s’inscrivent dans cette séquence ; l’articulation de la fiche, du relevé et de la décision constitue le guide pratique de l’Union.
Qu’est-ce qu’une recette standardisée ?
Une recette standardisée est une spécification de production pour un produit défini dans des conditions définies. Elle relie ingrédients et quantités à une séquence, au matériel, au rendement, à la portion et aux contrôles. Ce référentiel organise ces éléments dans des relevés liés d’exécution, d’essai et de révision. La cuisine doit néanmoins la tester avec ses propres matières et équipements ; une réussite ailleurs ne prouve pas sa performance locale.
Le vocabulaire de mesure : distinguer les étapes de pesée
Consignez des unités compatibles avant préparation, après préparation et à l’étape finale prête au service. Le facteur de rendement doit correspondre à la forme achetée et à celle utilisée dans la recette. Ne déduisez pas une seconde fois la perte d’épluchage d’un ingrédient acheté déjà épluché. EP ne signifie pas nécessairement un poids cuit : précisez toujours l’étape.
| Terme | Sens retenu dans ce guide | Condition de mesure |
|---|---|---|
| AP | Poids de l’ingrédient tel qu’acheté | Hors emballage ; spécification d’achat consignée |
| EP-prep | Poids utilisable après préparation, avant cuisson | Après un procédé défini de parage, épluchage ou égouttage |
| Ready | Poids final accepté, prêt au service | À un point constant après cuisson ou finition |
| Portion | Une portion servie définie | Seulement le composant évalué ; accompagnements distincts si nécessaire |
Les formules essentielles
| Calcul | Formule |
|---|---|
| Rendement de préparation | EP-prep ÷ AP × 100 |
| Rendement de cuisson | Ready ÷ EP-prep × 100 |
| Rendement global du même parcours matière | Ready ÷ AP × 100 |
| Quantité à acheter | Poids final requis ÷ rendement global en valeur décimale |
| Coût des ingrédients par portion | Coût total des ingrédients du lot ÷ portions acceptées |
Multipliez les facteurs successifs uniquement s’ils décrivent des étapes reliées de la même matière. N’additionnez pas des pourcentages de perte dont les dénominateurs diffèrent. Un produit hydraté peut dépasser 100 % de rendement pondéral ; ce gain ne prouve pas à lui seul sa qualité ou sa valeur. Passer des millilitres aux grammes exige une densité adaptée ou une mesure réelle.
Exemple complet : de 10 kilogrammes à 40 portions
Les nombres suivants sont des hypothèses pédagogiques pour un composant, non des résultats d’essai publiés ni des rendements universels. Supposons un achat net de 10,00 kg, 8,00 kg après préparation et 6,40 kg acceptés pour le service. Une portion correspond ici à 160 g de ce composant seul.
| Étape | Quantité ou résultat |
|---|---|
| Achat net | 10,00 kg |
| Après préparation | 8,00 kg |
| Après cuisson et finition | 6,40 kg |
| Rendement de préparation | 8 ÷ 10 = 80 % |
| Rendement de cuisson | 6,4 ÷ 8 = 80 % |
| Rendement global | 0,80 × 0,80 = 0,64, soit 64 % |
| Portions théoriques de 160 g | 6400 ÷ 160 = 40 portions |
Pour 75 portions identiques, le poids final requis est 75 × 0,160 = 12,00 kg. L’achat calculé est 12 ÷ 0,64 = 18,75 kg. Examinez ensuite les conditionnements disponibles et toute réserve opérationnelle explicitement consignée. Ne dissimulez pas cette réserve dans le poids de la portion et ne comptez pas deux fois la perte de préparation.
Ce qui fait varier le coût par portion
Le cadre IUOAMC relie spécification d’achat, recette, rendement, portion et coût dans une même chaîne de décision. Dans notre exemple, retenons un prix pédagogique de 6,00 £/kg : l’ingrédient acheté coûte 60,00 £. Avec 10,00 £ pour les autres ingrédients du lot, le total est 70,00 £. Quarante portions acceptées reviennent à 1,75 £ chacune.
Si seulement 38 portions du même poids sont acceptées, le coût réel des ingrédients est d’environ 1,84 £ par portion : 70 ÷ 38. Il faut expliquer le devenir du produit restant, plutôt que changer le dénominateur pour masquer l’écart. N’ajoutez pas une nouvelle provision de perte aux 60,00 £ : l’achat complet de 10 kg est déjà compté. Si ce composant appartient à une assiette, ajoutez ses accompagnements, sa sauce et sa garniture sans compter deux fois un ingrédient.
Le coût des ingrédients ne représente ni le coût d’exploitation complet ni le bénéfice net. Main-d’œuvre, énergie, emballage et autres charges ont leurs propres bases d’affectation. Un pourcentage cible de coût matière pour fixer un prix relève des choix de l’établissement et de son marché ; il ne constitue pas une valeur universelle.
Changer l’échelle : un coefficient ne constitue pas un programme de cuisson
Le coefficient de quantité est le nombre de portions requis divisé par le nombre initial, à portion et spécification constantes. Passer de 20 à 75 portions donne 3,75. Ce coefficient fournit un point de départ pour les ingrédients, suivi d’un essai du nouveau lot.
Ne multipliez pas le temps ou la température de cuisson par 3,75. La charge, la profondeur du produit, la surface d’évaporation, le matériel et le mélange peuvent modifier le comportement. Les préparations sensibles, assaisonnements et épaississants demandent un ajustement et une validation adaptés. Atteindre un poids cible ne démontre pas à lui seul la sécurité alimentaire : appliquez les procédures approuvées de l’établissement pour le produit et le procédé.
Un relevé d’essai qui explique le résultat
Ce guide propose un relevé reliant chaque lot à la version de recette, aux matières, à l’équipement et à l’opérateur. Réalisez suffisamment de lots indépendants pour comprendre la variation dans les conditions de travail. Une seule réussite ne prouve pas la stabilité. Définissez une plage d’acceptation adaptée à la recette avant l’évaluation, sans inventer une tolérance unique pour tous les produits.
| Rubrique | Éléments à consigner |
|---|---|
| Identité de l’essai | Code recette, version, date, lot, opérateur et réviseur |
| Matières et matériel | Fournisseur, spécification, état, équipement et charge |
| Pesées | AP, EP-prep, Ready, unités et tare du récipient |
| Portions | Poids, nombre accepté, reste et destination |
| Résultat | Texture, saveur, aspect et exclusions documentées |
| Coût et décision | Source et date du prix, écarts, cause probable, correction et nouvel essai |
Lire l’écart avant de prendre une décision
Commencez par vérifier la comparabilité : même spécification d’achat, même étape de pesée et même égouttage ? La balance a-t-elle été mise à zéro et la tare retirée ? Un meilleur rendement apparent peut provenir d’une pesée avant égouttage ou d’une sauce incluse dans une seule mesure.
Si la production acceptée passe de 6,40 à 6,00 kg, l’écart est −0,40 kg, soit −6,25 % de la cible de 6,40 kg. À 160 g, 6,00 kg représentent théoriquement 37,5 portions : 37 portions complètes et 80 g restants avec une application exacte. Ne consignez pas 38 portions conformes sans signaler le manque ou une modification approuvée du grammage.
La fiche de recette utilisable en production
Une fiche exploitable indique nom, code, version et responsable ; spécifications, unités et état des ingrédients ; séquence, équipement et charge ; poids intermédiaires, rendement et portion cible ; image de référence ; contrôles pertinents de service, d’allergènes et de sécurité ; liens avec les essais et les coûts. Séparez les instructions de production des prix variables tout en les reliant au même code de recette.
Tout changement de fournisseur, forme de matière, taille de lot, matériel ou service appelle une révision de ses effets. La nouvelle version consigne le changement, sa raison, sa date et son approbateur, en conservant la précédente. La documentation devient ainsi un soutien de la production.
Erreurs fréquentes et règle professionnelle
- Évaluer 160 g prêts au service au prix de 160 g achetés crus sans correction de rendement.
- Additionner les pertes de préparation et de cuisson au lieu de multiplier les facteurs reliés.
- Diviser le coût par les portions prévues malgré des rejets.
- Approuver une recette agrandie avant l’essai du nouveau lot.
- Oublier sauces et garnitures, ou compter deux fois le même ingrédient.
La règle professionnelle : pas de rendement sans étape de mesure, pas de coût par portion sans portion définie, pas de conclusion de qualité sans description et preuve. Une recette standardisée vaut par la clarté de ses conditions et par la capacité de l’équipe à l’exécuter et à expliquer ses écarts.
Sources scientifiques d’appui et méthode des exemples
Références consultées le 2 novembre 2026 pour les notions de recette, de rendement et de portion. Les exemples chiffrés et la fiche proposée sont des constructions pédagogiques de ce guide. Les documents USDA et ICN cités relèvent d’un contexte américain de nutrition institutionnelle ; leurs concepts techniques n’imposent pas les règles de ces programmes à toutes les cuisines.
- Institute of Child Nutrition. Manager’s Corner: Standardized Recipes.
- USDA Food and Nutrition Service. Food Buying Guide — Appendix B.
- BC Cook Articulation Committee / BCcampus. Basic Kitchen and Food Service Management — Controlling Food Costs.
Découvrir le diplôme en arts culinaires et gestion de cuisine
